中国电动汽车海外工厂投资首次超越国内 一场静默的产业大迁徙
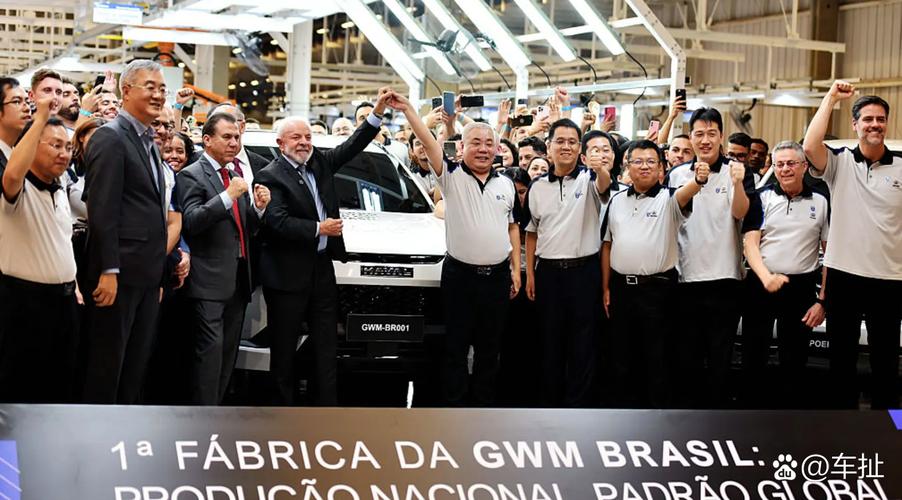
长期以来,中国一直是全球电动汽车(EV)产业链无可争议的制造中心。从锂矿冶炼到电池封装,从电机电控到整车组装,巨额资本在这片土地上构筑了世界上最完整、也最庞大的电动化工业体系。一个具有里程碑意义的信号刚刚浮现:最新行业数据显示,中国电动汽车相关企业的海外工厂投资额,首次超过了其在国内的新建工厂投资。
这意味着什么?这不仅仅是一次简单的资本流向波动,而是一场深刻的产业地理重构。
一、从“在中国,为世界”到“在世界,为世界”
过去十年,中国电动汽车产业的扩张逻辑清晰而集中:利用国内低成本、高效率的供应链,以及全球最大的单一市场,实现规模效应。但如今,驱动资本外流的核心力量已经转变。
首先是贸易壁垒的倒逼效应。欧盟对中国产电动汽车加征反补贴税,美国依据《通胀削减法案》将中国电池组件排除在补贴之外。直接出口的成本优势正在被政治力量消解。为了保住海外市场份额,绕过关税壁垒的唯一现实路径就是——本地化生产。
其次是市场需求的结构性分化。欧洲、东南亚、拉美等市场对高性价比电动汽车的需求爆发,但这些市场往往缺乏本土成熟的供应链。中国车企不再满足于“在国内造好车,再运出去”,而是选择在当地建立从电池 pack 到整车全流程的生产能力。比亚迪在匈牙利、泰国、巴西的三线并进,宁德时代在德国图林根和匈牙利德布勒森的电池工厂,都是这一逻辑的具象化。
二、数据背后的结构性转折
据多家行业研究机构统计,2024 至 2025 年间,中国电动汽车产业链企业的海外承诺投资总额(含整车厂、电池厂及核心零部件)已攀升至一个历史高位,而同期国内新建产能的投资增速则显著放缓,甚至出现部分细分领域的停滞。
这不是因为国内不再重要,而是因为国内产能已趋于饱和。经过一轮又一轮的扩产竞赛,中国电动汽车及动力电池的产能利用率已出现明显分化:头部企业满产满销,但二三线玩家的闲置产能触目惊心。在这种背景下,继续在国内加码同类产能,其边际回报率已大不如前。
海外,则提供了一个从零开始的增量市场。即便考虑地缘政治风险和更高的合规成本,海外单位产能的利润预期仍显著高于国内的价格战红海。
三、新的风险与挑战图谱
海外投资的超越并非单纯的胜利叙事。它同时意味着中国电动汽车产业正步入一个风险更复杂、管理半径更长的阶段。
政治与监管风险首当其冲。 一些东道国虽然欢迎就业和投资,但对“中国控股”的敏感度正在上升。合资模式、技术授权模式、甚至让渡部分管理权,可能成为越来越普遍的门槛条件。
供应链移植的难度被低估。 在中国,电池厂与整车厂往往相隔数公里;在海外,正极材料可能仍需从中国进口,而本地化采购的磷酸铁锂或三元前驱体成本高昂。海外工厂的盈亏平衡点远高于国内,这对企业的精细化运营能力提出了严苛要求。
人才与文化的鸿沟。 派遣大量中国工程师出海是第一阶段的做法,但长期来看,培养本地化的管理和技术团队、弥合劳动法规与生产效率之间的摩擦,才是决定海外工厂能否真正扎根的关键。
四、对国内产业的影响:产业空心化的警报?
有人担忧,海外投资首超国内,是否意味着中国电动汽车産業开始“空心化”?
短期来看,这种担忧为时尚早。中国仍然是全球电动汽车技术研发的中心、核心矿物加工的中心、以及高附加值零部件(如高端隔膜、固态电池电解质)的主产地。海外工厂更多承担的是最终组装和最靠近市场的模组生产工序。大脑仍在国内,手脚伸向全球。
但长期来看,链条断裂的风险确实在增大。如果电池、电机、电控的海外产能形成独立的循环体系,并逐渐绑定当地的原料与技术标准,中国本土的供应链优势将被稀释。更值得警惕的是,国内新建投资的放缓,如果被误读为产业收缩,可能影响资本市场对上游创新的耐心。
五、结论:从去中国化到因地制宜再全球化
“海外工厂投资首次超过国内”——这注定是一个会被反复引用的拐点数字。但它并非产业衰落的标志,而是中国电动汽车产业从“中国制造、全球销售”走向“全球制造、全球销售”的成熟化一步。
在这个过程中,低端重复产能的国内投资退出,与高端技术密集产能的海外布局,构成了硬币的两面。对决策者和企业家而言,真正重要的不是守住“国内占比”,而是确保中国资本和中国技术,依然在整个价值链移动和扩张时,握住那一端最不可替代的增量。
这场静默的大迁徙,才刚刚开始。
如若转载,请注明出处:http://www.super-brilliant.com/product/55.html
更新时间:2026-10-09 17:58:13