中国石油焦行业政策汇总、发展现状及投资前景预测报告
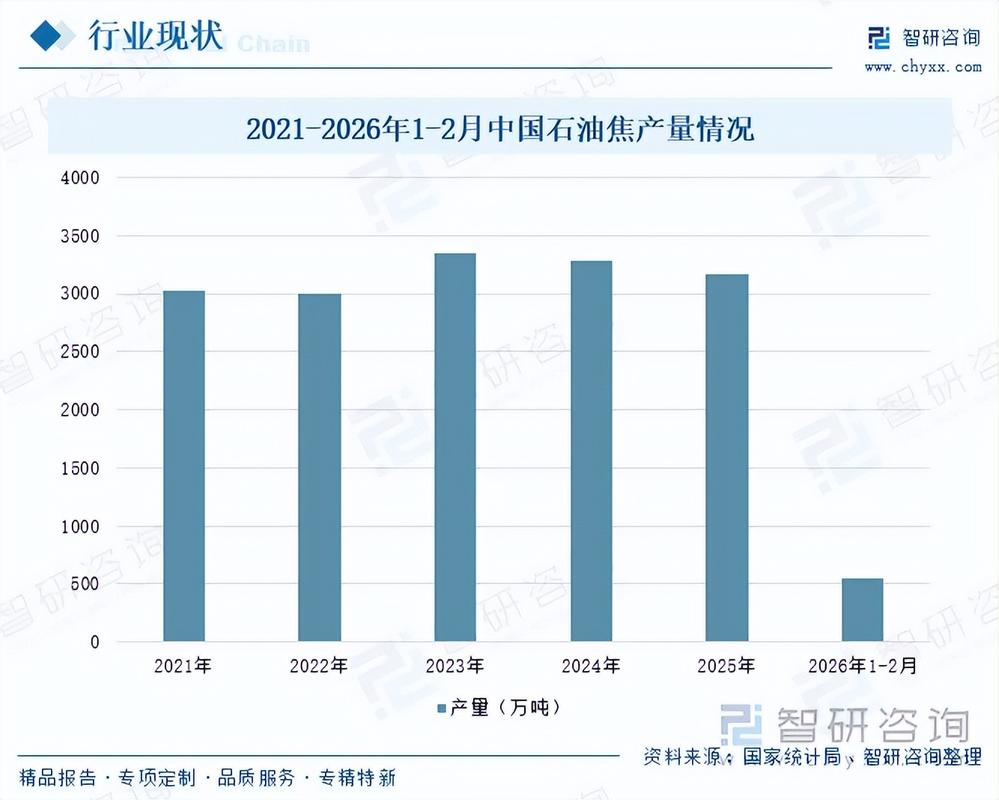
一、行业概述\n石油焦是原油炼化过程中的副产物,以海绵焦、弹丸焦等形式存在,按照硫含量和用途可分为普通焦与针状焦、阳极焦等特种焦。作为电解铝预焙阳极、锂电池负极材料、金属硅、碳化硅等行业的基础原料,石油焦在中国能源与材料产业链中占据特殊地位。随着炼化产能扩张和新能源产业高速发展,石油焦行业既面临环保约束,也迎来需求结构升级的战略机遇。\n\n二、政策环境汇总\n1. 环保与能耗政策\n2020年以来,生态环境部先后发布《重污染天气重点行业应急减排措施制定技术指南》《石油炼制工业大气污染物排放标准》等文件,将石油焦生产、储存、运输纳入无组织排放管控,要求重点区域企业实施超低排放改造。国家发改委将石油焦(尤其是高硫焦)列入“两高”产品目录,对新建、改扩建炼化项目实行能耗等量或减量替代,限制高硫石油焦下游直接燃烧使用。\n2. 产业结构调整指导目录\n现行《产业结构调整指导目录(2024年本)》将“硫含量大于3%的石油焦用于燃料”列为限制类,而将“针状焦、低硫石油焦、锂电池负极材料用石油焦”列为鼓励类,引导行业向高附加值精细化工方向延伸。\n3. 贸易与税收政策\n中国对石油焦实施进口配额管理和关税调节。2022年以来,由于国内低硫焦供给偏紧,商务部适度放宽了部分低硫石油焦的自动进口许可,但对高硫焦进口仍实行严格限制。出口方面,自2021年起取消石油焦出口退税,并不时通过出口许可证管理抑制初级产品流出。\n4. 新能源与新材料配套政策\n工信部《“十四五”原材料工业发展规划》明确支持高端碳材料发展,把针状焦、负极焦列入关键战略材料。多个省份将石油焦深加工项目纳入先进制造业集群,给予土地、电价等优惠。\n小结:政策的核心逻辑是“限制燃料化、鼓励材料化”,推动石油焦从传统工业燃料向新能源材料转型,同时通过环保和安全标准加速淘汰落后产能。\n\n三、发展现状分析\n1. 供给端:产能增长放缓,结构性矛盾突出\n截至2024年底,中国石油焦总产能约4800万吨/年,同比增长约2.8%,为近五年最低增速。地方炼厂仍是主要生产主体,占全国产能近60%。受“减油增化”政策影响,部分炼厂降低焦化装置负荷或转产针状焦,导致高硫普通焦供应趋于减少。但低硫石油焦(硫含量≤1.5%)供不应求,长期依赖进口补充,2024年低硫焦进口量约120万吨。\n2. 需求端:铝用阳极稳定,负极材料成新增长极\n石油焦消费结构:约65%用于电解铝预焙阳极,15%用于燃料及其他(逐步萎缩),12%用于锂电池负极材料,8%用于特种碳素。2023—2025年,在全球电解铝产量温和扩张的背景下,阳极焦需求平稳,年均增速在1.8%左右。而锂电负极材料(人造石墨)主要采用针状焦和低硫焦,受益于新能源汽车和储能爆发,负极焦需求年增长超24%,是弥补普通焦过剩及填补产品空缺的关键方向。\n3. 价格与盈利:分化明显\n2025年第一季度的市场价格走势清晰体现了产品差异。高硫海绵焦均价约1900元/吨,同比下跌8%;低硫焦约3300元/吨,同比上涨11%。\n从毛利水平来看,大企业凭借一体化优势(自有炼化+负极材料延伸),毛利率可达21.6%,表现出更强的成本容忍度和利润率,小企业和单一产品企业则面临盈利压力。价格涨跌的\
如若转载,请注明出处:http://www.super-brilliant.com/product/54.html
更新时间:2026-10-09 23:39:00